Pašnodarbinātais vai SIA 2026: izvēle pēc peļņas
2026. gada 5. augusts · 7 min lasīšana
Uzņēmējdarbības formu ir viegli izvēlēties kļūdaini, ja skatāties tikai uz izrakstīto rēķinu kopsummu. Svarīgāki ir izdevumi, tas, cik naudas vajag personīgajiem tēriņiem, risks un izaugsmes plāni.
Jautājums "pašnodarbinātais vai SIA" bieži rodas ārštata speciālistiem un maziem pakalpojumu sniedzējiem. Pašnodarbinātā statuss parasti ir vienkāršāks sākumā, savukārt SIA vairāk der, ja peļņu plānojat reinvestēt, slēdzat lielākus līgumus vai darbībai ir paaugstināts risks.
Izvēle nav neatgriezeniska, taču vēlāka formas maiņa nozīmē jaunu reģistrāciju, līgumu pārslēgšanu un papildu administratīvo darbu.
Galvenie secinājumi
- Pašnodarbinātā statuss parasti ir piemērotāks, ja strādājat viens, risks ir neliels un lielāko daļu peļņas regulāri izmantojat personīgām vajadzībām.
- SIA bieži ir izdevīgāka, ja peļņu atstājat uzņēmumā, plānojat to reinvestēt, uzņematies lielākas saistības vai vēlaties nošķirt personīgo mantu no biznesa riskiem.
- Izvēli balstiet uz peļņu pēc pamatotiem izdevumiem, nevis tikai uz apgrozījumu. Vērtējiet arī naudas plūsmu, to, kā sev izmaksāsiet naudu (algā vai dividendēs), un administrēšanas izmaksas.
- Pirms reģistrācijas sagatavojiet vismaz 12 mēnešu ieņēmumu, izdevumu, peļņas izmantošanas un personīgo naudas vajadzību plānu un pārbaudiet savus nodokļu un PVN pienākumus.
Pašnodarbinātais vai SIA: pamatatšķirības
Pašnodarbinātais ir fiziskā persona, kas reģistrējusi saimniecisko darbību VID un ienākumus gūst savā vārdā. SIA jeb sabiedrība ar ierobežotu atbildību ir juridiskā persona ar saviem līgumiem, mantu, grāmatvedību un nodokļu pienākumiem.
Individuālais komersants (IK) ir atsevišķa uzņēmējdarbības forma, ko reģistrē Uzņēmumu reģistrā, nevis pašnodarbinātā statusa sinonīms.
Nav viena kritērija, pēc kura SIA automātiski kļūst izdevīgāka. Ja lielāko daļu nopelnītā vajag ikdienas tēriņiem, pašnodarbinātā statuss bieži ir ērtāks. Ja peļņu plānojat atstāt biznesā, SIA var dot vairāk iespēju.
Reģistrācija un darbības sākšana
Pašnodarbinātais saimniecisko darbību bez maksas reģistrē VID Elektroniskās deklarēšanas sistēmā (EDS) un reģistrējoties izvēlas nodokļu režīmu: vispārējo režīmu vai mikrouzņēmumu nodokli. Atsevišķs uzņēmums nav jādibina, un pamatkapitāls nav jāiemaksā. Soli pa solim to skaidro mūsu ceļvedis par pašnodarbinātā reģistrāciju VID.
Abu režīmu nosacījumus Valsts ieņēmumu dienests (VID) skaidro savā informācijā saimnieciskās darbības veicējiem.
SIA dibināšanai jāsagatavo dibināšanas dokumenti, jāapmaksā pamatkapitāls un jāiesniedz pieteikums Uzņēmumu reģistrā. Parastas SIA minimālais pamatkapitāls ir 2 800 eiro. Komerclikums ļauj dibināt arī mazkapitāla SIA ar pamatkapitālu, kas mazāks par 2 800 eiro, taču tai ir papildu nosacījumi: dalībnieki var būt tikai fiziskās personas, un katru gadu vismaz 25% peļņas jānovirza obligātajā rezervē.
Pašnodarbinātais parasti var sākt strādāt ātrāk, jo reģistrācija ir vienkāršāka. SIA prasa vairāk sagatavošanās, toties līgumus slēdz un mantu iegūst sabiedrība, nevis jūs personiski.
Atbildība par parādiem un līgumiem
Pašnodarbinātais par savām saistībām atbild ar visu savu mantu. Ja klients pieprasa zaudējumu atlīdzību vai rodas parāds, risks var skart arī personīgos uzkrājumus.
SIA dalībnieka risks parasti aprobežojas ar viņa ieguldījumu sabiedrībā. Tomēr ierobežota atbildība nav pilnīga aizsardzība: personīgs galvojums vai negodprātīga rīcība var radīt personisku atbildību, un valdes loceklis var atbildēt par savu pienākumu pārkāpumiem.
Tāpēc SIA ir īpaši pamatota, ja strādājat ar lieliem pasūtījumiem, glabājat klientu datus, pārdodat preces vai uzņematies ilgtermiņa līgumsaistības.
Nodokļi 2026. gadā: peļņa ir svarīgāka par apgrozījumu
Pašnodarbinātā un SIA nodokļus nevar salīdzināt pēc vienas likmes, jo nodokļu režīms nosaka gan nodokļa bāzi, gan deklarēšanas kārtību. Jāskatās, cik paliek pēc izdevumiem, cik sev izmaksājat algā vai dividendēs un cik atstājat uzņēmumā attīstībai.
Pašnodarbinātā IIN, VSAOI un mikrouzņēmumu nodoklis
Vispārējā režīmā pašnodarbinātā iedzīvotāju ienākuma nodokli (IIN) aprēķina no saimnieciskās darbības peļņas, nevis no visiem ieņēmumiem. Peļņa ir ieņēmumi, no kuriem atskaitīti dokumentēti saimnieciskās darbības izdevumi.
Saimnieciskās darbības izdevumi var būt, piemēram, darbā izmantotā programmatūra, materiāli, telpu noma, profesionālā apdrošināšana un ar klientu darbu saistīti braucieni. Ja pirkumu izmantojat arī privāti, izdevumos drīkst iekļaut tikai to daļu, kas attiecas uz saimniecisko darbību. Pie izdevumiem pieskaita arī samaksātās VSAOI.
IIN aprēķina reizi gadā gada ienākumu deklarācijā. 2026. gadā IIN likme ir 25,5% gada ienākumam līdz 105 300 eiro, bet ienākuma daļai virs šī sliekšņa – 33%. Apliekamo ienākumu samazina gada neapliekamais minimums (6 600 eiro) un attaisnotie izdevumi, piemēram, par izglītību un ārstniecību. Aptuveno nodokļu summu varat aprēķināt ar pašnodarbinātā kalkulatoru.
Valsts sociālās apdrošināšanas obligātās iemaksas (VSAOI) aprēķina par katru mēnesi, bet deklarē reizi ceturksnī ar pašnodarbinātā ziņojumu līdz ceturksnim sekojošā mēneša 17. datumam. Ja mēneša ienākums ir vismaz 780 eiro (2026. gada minimālā alga), 31,07% jāmaksā vismaz no 780 eiro, bet no ienākuma daļas virs 780 eiro – 10% pensiju apdrošināšanai. Pēc izvēles 31,07% var maksāt arī no visa ienākuma. Ja mēneša ienākums ir mazāks par 780 eiro, maksā tikai 10% pensiju apdrošināšanai.
Vispārējā režīma vietā pašnodarbinātais var izvēlēties mikrouzņēmumu nodokli (MUN). Tas ir 25% no apgrozījuma, nevis no peļņas, un ietver gan IIN, gan sociālās iemaksas. MUN var maksāt, ja apgrozījums kalendārajā gadā nepārsniedz PVN reģistrācijas slieksni, t. i., 50 000 eiro. Ja slieksnis tiek pārsniegts, jāreģistrējas kā PVN maksātājam, un no nākamā gada MUN maksātāja statuss zūd. MUN ir vienkāršs, taču izdevumi nesamazina nodokļa bāzi. Tāpēc dizainerim ar nelieliem izdevumiem MUN var būt ērts, bet meistaram ar dārgiem materiāliem tas var būt neizdevīgs. SIA mikrouzņēmumu nodokli maksāt nevar.
SIA UIN, alga un valdes locekļa pienākumi
SIA uzņēmumu ienākuma nodokli (UIN) maksā galvenokārt tad, kad sadala peļņu dividendēs vai rodas nosacīti sadalītā peļņa, piemēram, ar saimniecisko darbību nesaistīti izdevumi. Kamēr peļņa paliek uzņēmumā un tiek reinvestēta, UIN no tās nav jāmaksā.
UIN likme ir 20% no bruto summas: apliekamo bāzi dala ar koeficientu 0,8. Praktiski, lai dalībniekam izmaksātu 100 eiro neto dividendēs, uzņēmumam jāsamaksā 25 eiro UIN, un IIN no šīm dividendēm vairs nav jāmaksā. Kopš 2026. gada dalībniekiem – fiziskajām personām – izmaksātām dividendēm var izvēlēties arī alternatīvu modeli: UIN 15% un IIN 6%. Jebkurā gadījumā dividendes nav tas pats, kas ikmēneša alga.
Ja sev maksājat algu vai valdes locekļa atlīdzību, SIA jāaprēķina darba nodokļi: VSAOI un IIN. Neto summu un darba devēja izmaksas aptuveni aprēķināt palīdz algas kalkulators.
Valdes loceklim atlīdzība nav obligāta, taču likums "Par iedzīvotāju ienākuma nodokli" paredz domājamo ienākumu. Ja SIA mēneša apgrozījums pārsniedz piecas minimālās algas (2026. gadā – 3 900 eiro) un nevienam darbiniekam vai valdes loceklim tajā mēnesī nav atlīdzības vismaz minimālās algas apmērā, uzskata, ka valdes loceklis guvis ienākumu 780 eiro apmērā. No šīs summas SIA jāaprēķina un jāsamaksā IIN un VSAOI. Noteikumu nepiemēro kalendārajā gadā, kad SIA reģistrēta Uzņēmumu reģistrā.
SIA nodokļu priekšrocība parādās tad, ja daļu peļņas atstājat uzņēmumā, nevis regulāri izņemat personīgajiem tēriņiem.
Naudas plūsma parāda, kurš variants ir izdevīgāks
Pieņemsim, ka mēneša apgrozījums ir 4 000 eiro, bet pamatotie izdevumi – 300 eiro. Peļņa pirms nodokļiem ir 3 700 eiro. Ja šo naudu galvenokārt tērējat dzīvošanai, pašnodarbinātā modelis bieži ir saprotamāks, jo naudas izņemšana sev nerada atsevišķu nodokli. SIA tā pati nauda jāizmaksā algā vai dividendēs, un abos gadījumos rodas nodokļi.
Savukārt pie 7 000 eiro ieņēmumiem un 3 000 eiro izdevumiem situācija var būt citāda. Ja no 4 000 eiro peļņas 2 000 eiro gribat uzkrāt nākamajiem ieguldījumiem reklāmā, tehnikā vai jauna darbinieka algošanā, SIA šo summu var paturēt uzņēmumā bez UIN, kamēr peļņa netiek sadalīta. Pašnodarbinātajam IIN un VSAOI jāmaksā no visas peļņas neatkarīgi no tā, vai naudu izņemat vai atstājat kontā. Tāpēc svarīgs ir ne tikai nodokļu slogs, bet arī naudas vajadzības, administrēšana un izaugsmes plāns.
SIA ir piemērotāka arī tad, ja klienti prasa līgumu ar juridisko personu vai ja plānojat piesaistīt partneri. Toties grāmatvedības izmaksas, gada pārskats un valdes pienākumi jāiekļauj gada budžetā. Ja komercdarbību vēlaties veikt savā vārdā, iespējams arī individuālais komersants, taču tas nedod tādu pašu atbildības aizsardzību kā SIA.
Rēķins, pavadzīme, PVN un e-rēķins
Abās formās jāglabā attaisnojuma dokumenti un privātie izdevumi jānodala no saimnieciskās darbības izdevumiem. Rēķins fiksē maksājuma prasību, savukārt pavadzīme vai cits piegādes apliecinājums fiksē preču nodošanu.
Pienākums reģistrēties kā pievienotās vērtības nodokļa (PVN) maksātājam rodas, kad darījumu vērtība kalendārajā gadā pārsniedz 50 000 eiro. Kopš 2025. gada slieksni vērtē kalendārajā gadā, nevis jebkurā 12 mēnešu periodā, un tajā iekļauj arī daļu ar PVN neapliekamo darījumu. Reģistrēties var nākties arī agrāk, neatkarīgi no apgrozījuma: ja sniedzat pakalpojumus citā ES valstī reģistrētam uzņēmumam, ja saņemat pakalpojumus no ārvalstu uzņēmuma, kas nedarbojas Latvijā, vai ja preču iegādes citās ES valstīs gadā sasniedz 10 000 eiro. PVN maksātājs rēķinos aprēķina PVN un to deklarē VID.
Strukturēto e-rēķinu apriti un to datu nodošanu VID regulē MK noteikumi Nr. 749. Rēķiniem valsts un pašvaldību iestādēm e-rēķins jau ir obligāts, bet uzņēmumu savstarpējos darījumos tas kļūs obligāts no 2028. gada 1. janvāra. Līdz tam e-rēķinus un to datus VID var nodot brīvprātīgi. Ar Numbero varat izrakstīt un pārvaldīt rēķinus, bet to, kas par e-rēķiniem jāzina jau tagad, skaidro raksts par strukturēto e-rēķinu prasībām.
Kad ir vērts apvienot abus statusus
Atbildot uz jautājumu "pašnodarbinātais vai SIA", nav jāpieņem, ka iespējams tikai viens statuss. Viena persona var būt SIA dalībnieks un valdes loceklis un vienlaikus citu darbību veikt kā pašnodarbinātais.
Šādā gadījumā katras darbības līgumi, rēķini, izdevumi un nodokļu pienākumi jānodala. Valdes darbu nevajadzētu noformēt kā pašnodarbinātā pakalpojumu savai SIA. Taču par patiesi atsevišķu pakalpojumu, piemēram, dizainu vai konsultācijām, var slēgt līgumu, ja cena atbilst tirgus cenai un darījums ir reāls.
Izvēle sākas ar peļņas plānu
Izvēlieties pašnodarbinātā statusu, ja strādājat viens, risks ir neliels un naudu regulāri izmantojat personīgām vajadzībām. Dibiniet SIA, ja reinvestējat peļņu, uzņematies lielākas saistības vai plānojat pieņemt darbā vairāk cilvēku.
Pirms reģistrācijas sagatavojiet 12 mēnešu ieņēmumu, izdevumu, peļņas izmantošanas un personīgo naudas vajadzību plānu. Tas parādīs, vai peļņu iztērēsiet vai ieguldīsiet biznesā, un no tā būs atkarīga gan reģistrācija, gan turpmākā administrēšana.
Darbs savā vārdā ļauj sākt vienkāršāk. Uzņēmums ļauj augt, uzkrājot kapitālu, un nošķirt personīgo mantu no biznesa riskiem.
Biežāk uzdotie jautājumi
Vai pašnodarbinātais drīkst dibināt SIA?
Jā, pašnodarbinātais drīkst dibināt SIA, būt tās dalībnieks un valdes loceklis. Katras darbības ieņēmumi, izdevumi, līgumi un nodokļu uzskaite jānodala.
Vai SIA vienmēr ir nodokļu ziņā izdevīgāka?
Nē. Ja visu peļņu regulāri izņemat sev, SIA jāmaksā nodokļi no algas vai dividendēm, un klāt nāk grāmatvedības un gada pārskata izmaksas. Pašnodarbinātā peļņa jau ir aplikta ar IIN un VSAOI, un par naudas izņemšanu sev papildu nodoklis nav jāmaksā. SIA bieži kļūst izdevīgāka, ja daļu peļņas atstājat uzņēmuma attīstībai.
Vai PVN jāmaksā tikai pēc 50 000 eiro apgrozījuma?
Nē. 50 000 eiro gada slieksnis ir vispārējais noteikums, taču reģistrēties kā PVN maksātājam var nākties agrāk, piemēram, ja sniedzat pakalpojumus uzņēmumiem citās ES valstīs vai saņemat pakalpojumus no ārvalstu uzņēmumiem.
Turpiniet lasīt
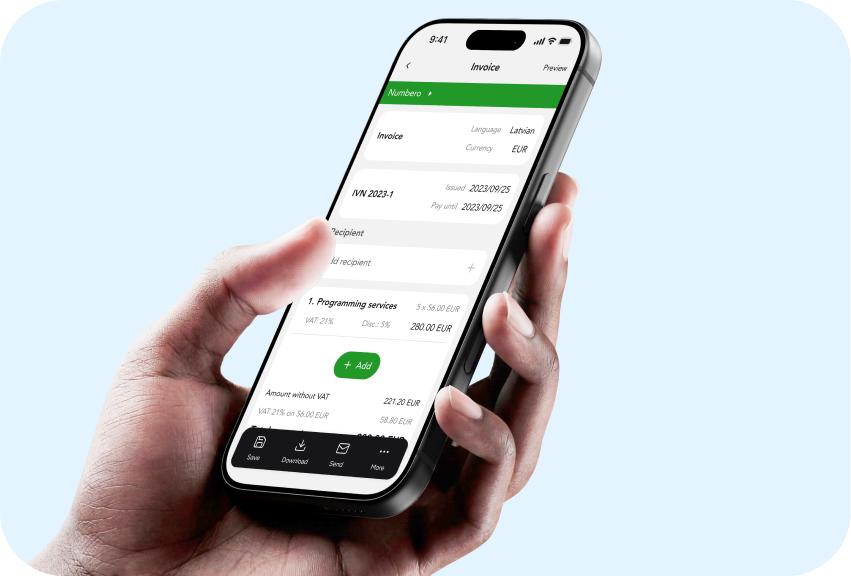
Rēķins 2026: obligātie rekvizīti un izrakstīšanas noteikumi
Kas jānorāda PVN rēķinā un rēķinā bez PVN 2026. gadā: rekvizīti pēc PVN likuma 125. panta, numerācija, 15 dienu termiņš, avanss, e-rēķini un paraugs.
2026. g. 8. okt. · 4 min lasīšana
Kas ir e-rēķins? Skaidrojums uzņēmējiem 2026. gadā
E-rēķins ir XML datne, nevis PDF. Kas ir e-rēķins, kad tas kļūst obligāts Latvijā (2025, 2026, 2028) un kā to nosūtīt.
2026. g. 6. okt. · 2 min lasīšana
Pašnodarbinātā reģistrācija VID EDS 2026: soli pa solim
Kā reģistrēties kā pašnodarbinātajam VID EDS 2026. gadā: bezmaksas pieteikums, nodokļu režīma izvēle, pirmie rēķini, IIN, VSAOI un PVN pienākumi.
2026. g. 28. jūl. · 6 min lasīšana