FIE või OÜ 2026: valik kasumi ja maksude järgi
5. august 2026 · 7 min lugemist
Ettevõtlusvormi valides vaadatakse sageli ainult seda, kui suured arved välja lähevad. Tegelikult on olulisemad kulud, see, kui palju raha on vaja igakuiseks eluks, äririsk ja kasvuplaanid.
Küsimus „FIE või OÜ“ kerkib enamasti vabakutseliste ja väikeste teenusepakkujate ees. Eestis on lisaks kolmas variant, ettevõtluskonto, mis sobib väikese kuluga kõrvaltegevuseks. FIE-na on lihtsam alustada, OÜ sobib paremini kasumi reinvesteerimiseks, suuremate lepingute ja riskantsema tegevuse jaoks.
Valik ei ole lõplik, kuid vormi vahetamine tähendab hiljem uut registreerimist, lepingute ümbervormistamist ja lisatööd raamatupidamises.
Peamised järeldused
- Ettevõtluskonto sobib, kui tegevus on väike, kulusid peaaegu ei ole ja kliendid on peamiselt eraisikud. Kui laekumised ületavad 40 000 eurot aastas, tuleb jätkata FIE või OÜ-na.
- FIE on mõistlik, kui töötate üksi, risk on väike ja suurem osa kasumist läheb regulaarselt isiklikeks kuludeks. Arvestage, et FIE maksukoormus on Eestis tavaliselt suurem kui OÜ dividendidel.
- OÜ on sageli soodsam, kui jätate kasumi ettevõttesse, plaanite investeerida, võtate suuremaid kohustusi või soovite eraldada isikliku vara äririskist.
- Tehke otsus kasumi, mitte käibe põhjal. Koostage enne registreerimist vähemalt 12 kuu plaan: tulud, kulud, kui palju raha võtate endale ja kui palju jätate ettevõttesse.
FIE või OÜ: põhilised erinevused
FIE ehk füüsilisest isikust ettevõtja on inimene, kes tegeleb ettevõtlusega oma nimel. FIE ei ole juriidiline isik: lepingud, vara ja kohustused kuuluvad inimesele endale. OÜ ehk osaühing on eraldi juriidiline isik, millel on oma vara, lepingud, raamatupidamine ja maksukohustused.
Ettevõtluskonto ei ole äriregistrisse kantav ettevõtlusvorm, vaid LHV Pangas avatav eraisiku konto, mille laekumistelt arvestatakse maks automaatselt.
- Ettevõtluskonto: maksustatakse kogu laekunud summat 20%, kulusid maha ei arvata, vastutate kogu isikliku varaga, aruandlust ei ole.
- FIE: maksustatakse kasumit (sotsiaalmaks 33% ja tulumaks 22%), kulud arvatakse maha, vastutate kogu isikliku varaga, kord aastas tuludeklaratsiooni vorm E.
- OÜ: maksustatakse väljamakseid (dividend 22/78, palk ja juhatuse liikme tasu tööjõumaksudega), kulud arvatakse maha, üldjuhul vastutab ühing, majandusaasta aruanne, TSD ja käibemaksukohustuslasel KMD.
Ühte piiri, millest alates OÜ automaatselt kasulikumaks muutub, ei ole. Kui teenitu läheb peamiselt elamiseks, on FIE või ettevõtluskonto sageli mugavam. Kui kasum jääb äri arendamiseks, annab OÜ rohkem võimalusi.
Registreerimine ja tegevuse alustamine
Ettevõtluskonto avatakse LHV internetipangas ning konto avamine ja sulgemine on tasuta. Deklaratsioone esitama ei pea: pank broneerib maksu iga laekumise pealt ja kannab selle Maksu- ja Tolliametile (EMTA).
FIE registreerib end äriregistris ettevõtjaportaali kaudu. Eraldi ettevõtet ei looda ja osakapitali ei ole vaja. FIE peab raamatupidamist ja esitab kord aastas tuludeklaratsiooni vormi E, kus näitab ettevõtluse tulud ja kulud.
OÜ asutamiseks koostatakse asutamisleping ja põhikiri ning ühing kantakse äriregistrisse kas notari kaudu või e-äriregistris kiirmenetluses. Alates 1. veebruarist 2023 ei ole seaduses minimaalse osakapitali nõuet: osa väikseim nimiväärtus on 1 sent ja sissemakse tuleb teha enne äriregistrisse kandmist. Kui valite osakapitali alla 2 500 euro ja pankrotimenetlus raugeb, võib kohus mõista osanikult välja osakapitali ja 2 500 euro vahe ajutise halduri kulude katteks. OÜ netovara peab olema vähemalt pool osakapitalist.
Vastutus võlgade ja lepingute eest
FIE vastutab oma tegevuse eest kogu oma varaga, nii ettevõtluses kasutatava kui ka isikliku varaga. Kui klient nõuab kahjuhüvitist või tekib võlg, võib see puudutada ka teie isiklikke sääste. Sama kehtib ettevõtluskonto omaniku kohta, sest ta tegutseb eraisikuna.
OÜ kohustuste eest vastutab üldjuhul ühing, mitte osanik. Piiratud vastutus ei ole siiski täielik kaitse. Isiklik käendus laenule või liisingule teeb teid isiklikult vastutavaks, juhatuse liige vastutab ühingu ees kohustuste rikkumisega tekitatud kahju eest ning EMTA võib teha juhatuse liikmele vastutusotsuse, kui maksud on jäetud tasumata tahtlikult või raske hooletuse tõttu.
Seetõttu on OÜ eriti põhjendatud, kui teete suuri tellimusi, töötlete klientide andmeid, müüte kaupu või võtate pikaajalisi lepingulisi kohustusi.
Maksud 2026. aastal: kasum on olulisem kui käive
FIE-d, ettevõtluskontot ja OÜ-d ei saa võrrelda ühe maksumäära järgi, sest maksustatakse eri asju: ettevõtluskontol kogu laekumist, FIE-l kasumit ja OÜ-l alles väljamakseid.
2026. aastal ei kehtestatud ettevõtte kasumile ega palgatulule 2% julgeolekumaksu ja tulumaksumäär on 22%. Maksuvaba tulu on 700 eurot kuus ehk 8 400 eurot aastas ega sõltu enam sissetuleku suurusest.
FIE sotsiaalmaks, tulumaks ja ettevõtluskonto
FIE maksud arvutatakse ettevõtlustulult ehk tulust, millest on maha arvatud dokumenteeritud ettevõtluskulud. Kuludeks võivad olla tööks vajalik tarkvara, materjalid, ruumide üür, kutsekindlustus ja kliendiga seotud sõidud. Kui kasutate ostetut ka isiklikult, saab kuluks arvata ainult ettevõtlusega seotud osa.
Sotsiaalmaks on 33%, kuid kuna makstud sotsiaalmaks arvatakse maksustatavast tulust maha, on tegelik koormus umbes 24,8% ettevõtlustulust (tulu ÷ 1,33 × 33%). Miinimumkohustus on 292,38 eurot kuus ehk 877,14 eurot kvartalis ja üldjuhul tuleb see tasuda ka väikese tulu korral. Pärast sotsiaalmaksu ja maksuvaba tulu mahaarvamist maksab FIE tulumaksu 22%. Kogumispensioniga liitunud FIE tasub lisaks II samba makset 2%, 4% või 6%, töötuskindlustusmakset FIE enda eest ei maksa. Oma summa saate välja arvutada FIE maksukalkulaatoriga.
Ettevõtluskontol on maks 20% kogu laekunud summast, II sambaga liitunul 22%, 24% või 26%. Kulusid maha arvata ei saa ja maksuvaba tulu ei rakendu. Seetõttu sobib ettevõtluskonto lapsehoidjale, koduõpetajale või väikese materjalikuluga käsitöölisele, kuid mitte kaupa edasi müüvale ettevõtjale. Kui osutate teenust Eesti äriühingule, tekib tellijal täiendav tulumaks 22/78, mistõttu on ettevõtluskonto ettevõtetele teenuste müümisel harva mõistlik. Ravikindlustuse saamiseks peab ainult ettevõtluskonto kaudu tegutsevale inimesele laekuma 2026. aastal vähemalt 2 436,50 eurot kuus.
OÜ tulumaks, palk, dividendid ja juhatuse liikme tasu
OÜ ei maksa tulumaksu teenitud kasumilt, vaid alles siis, kui kasum jaotatakse dividendina või muul viisil välja. Ettevõttesse jäetud ja reinvesteeritud kasum jääb seni maksustamata.
Dividendilt maksab OÜ tulumaksu 22/78 netodividendist. Praktikas tähendab see, et 100 euro netodividendi väljamaksmiseks tasub OÜ tulumaksu 28,21 eurot ehk 22% jaotatud kasumist. Alates 2025. aastast kehtib ainult see määr: madalam määr 14/86 ja füüsilise isiku dividendilt kinnipeetav 7% on kaotatud. Dividendilt sotsiaalmaksu ei maksta, seega ei anna dividend ravikindlustust ega suurenda pensioni.
Kui maksate endale juhatuse liikme tasu, tuleb sellelt tasuda sotsiaalmaks 33% ja kinni pidada tulumaks 22%, samuti II samba makse, kui olete liitunud. Töötuskindlustusmakset juhatuse liikme tasult ei arvestata. Juhatuse liikme töötamine kantakse töötamise registrisse ja annab ravikindlustuse, kui tasu on vähemalt sotsiaalmaksu kuumäär ehk 886 eurot kuus. Palga või tasu kogukulu näitab palgakalkulaator.
Rahavoog näitab, kumb variant tasub ära
Oletame, et kuukäive on 4 000 eurot ja põhjendatud kulud 300 eurot. Kasum enne makse on 3 700 eurot kuus ehk 44 400 eurot aastas. Summad on ilma käibemaksuta, II samba makset ei arvestata ja maksuvaba tulu kasutatakse ära.
- FIE: sotsiaalmaks on umbes 11 016,54 eurot ja tulumaks 5 496,36 eurot aastas. Kätte jääb 27 887,10 eurot ehk umbes 2 324 eurot kuus.
- OÜ: juhatuse liikme tasu 886 eurot kuus (koos sotsiaalmaksuga 14 140,56 eurot aastas) ja ülejäänud 30 259,44 eurot dividendina. Kätte jääb kokku umbes 33 743 eurot ehk 2 812 eurot kuus.
Vahe on umbes 5 850 eurot aastas OÜ kasuks, kuid sellest tuleb maha arvata raamatupidamisteenuse kulu. FIE maksab sotsiaalmaksu kogu tulult, mis suurendab tulevast pensioni, OÜ omanik aga ainult juhatuse liikme tasult. Kui raha läheb peamiselt elamiseks ja soovite võimalikult vähe paberitööd, on FIE lihtsam: raha võtmine oma kontole ei ole eraldi maksusündmus. Pange tähele, et 48 000 euro suuruse aastakäibe puhul tuleb mõlemal juhul registreerida end käibemaksukohustuslaseks.
Teine olukord: käive on 7 000 eurot ja kulud 3 000 eurot kuus, seega kasum 4 000 eurot kuus ehk 48 000 eurot aastas. Neist 2 000 eurot kuus ehk 24 000 eurot aastas soovite jätta järgmise aasta reklaamiks, seadmeteks või uue töötaja palkamiseks.
- FIE maksab makse kogu 48 000 euro kasumilt, kokku umbes 18 001,62 eurot. Kui 24 000 eurot jääb ärisse, jääb isiklikuks kasutamiseks umbes 5 998 eurot.
- OÜ-s ei maksustata ettevõttesse jäävat 24 000 eurot enne väljamaksmist. Ülejäänud 24 000 euro väljamaksmisel dividendina on tulumaks 5 280 eurot ja kätte jääb 18 720 eurot (lihtsuse mõttes ilma juhatuse liikme tasuta).
OÜ on mõistlikum ka siis, kui kliendid eelistavad lepingut juriidilise isikuga või plaanite kaasata partneri. Raamatupidamise kulud, majandusaasta aruanne ja juhatuse kohustused tuleb arvestada aasta eelarvesse.
Arve, käibemaks ja e-arve
Nii FIE kui ka OÜ peavad dokumenteerima kõik majandustehingud ja säilitama algdokumente seitse aastat. Isiklikud kulud tuleb hoida ettevõtluskuludest lahus. Arve fikseerib makse nõude, kaubatehingus tõendab üleandmist saateleht või üleandmise-vastuvõtmise akt.
Käibemaksukohustuslaseks tuleb end registreerida, kui Eestis tekkiv maksustatav käive ületab kalendriaasta algusest 40 000 eurot. Standardmäär on 2026. aastal 24%, majutusel 13% ning raamatutel, ajakirjandusväljaannetel ja ravimitel 9%. Kohustus võib tekkida varem: piiratud käibemaksukohustuslaseks tuleb end registreerida, kui ostate välisriigi ettevõttelt teenuseid või teisest ELi riigist soetatud kaupade väärtus ületab aasta algusest 10 000 eurot. Käibemaksukohustuslase arve peab vastama käibemaksuseaduse § 37 nõuetele. Hinna käibemaksuga ja ilma saab kiiresti välja arvutada käibemaksukalkulaatoriga.
Avalikule sektorile on e-arve saatmine olnud kohustuslik 2019. aastast. 1. juulist 2025 kehtib põhimõte „ostja valib“: raamatupidamiskohustuslane, kes on end e-äriregistris e-arve vastuvõtjaks registreerinud, võib nõuda müüjalt e-arvet ja kui pole teisiti kokku lepitud, tuleb talle e-arve saata. Selliseid ettevõtteid on Eestis ligikaudu 18 000. Enne arve saatmist tasub äriregistrist kontrollida, kas klient võtab e-arveid vastu. Numbero aitab arveid koostada ja hallata, e-arvete kohta loe lähemalt e-arvete lehelt.
Millal tasub vorme kombineerida
Sama inimene võib olla OÜ osanik ja juhatuse liige ning tegutseda samal ajal teises valdkonnas FIE-na.
Sel juhul tuleb mõlema tegevuse lepingud, arved, kulud ja kohustused hoida lahus. Juhatuse tööd ei saa vormistada FIE arvega, sest juhatuse liikme tasu on maksuseaduse järgi palgatulu. Tõeliselt eraldiseisva teenuse, näiteks disaini või konsultatsiooni eest võib siiski sõlmida lepingu, kui hind on turutasemel ja tehing on päriselt olemas.
Ettevõtluskonto on hea viis ideed proovida enne FIE või OÜ registreerimist.
Valik algab kasumiplaanist
Valitud vorm määrab, kuidas käib registreerimine ja edasine halduskoormus. Koostage enne registreerimist 12 kuu plaan tuludest, kuludest, kasumi kasutamisest ja isiklikust rahavajadusest. See näitab, kas kasum läheb tarbimiseks või investeerite selle ärisse.
Oma nimel tegutsemine annab lihtsama alguse. Osaühing võimaldab kasvada oma kapitaliga ja hoida isikliku vara äririskist eraldi.
Korduma kippuvad küsimused
Kumb on 2026. aastal parem, FIE või OÜ?
Maksude poolest on OÜ enamasti soodsam, sest dividendi koormus on 22% ja ettevõttesse jäetud kasumit ei maksustata. FIE on lihtsam ja maksab sotsiaalmaksu kogu tulult, mis annab suurema sotsiaalse kaitse. Väikese ja kulutu kõrvaltegevuse jaoks võib piisata ettevõtluskontost.
Kas FIE võib olla ka OÜ osanik ja juhatuse liige?
Jah. FIE võib asutada OÜ, olla selle osanik ja juhatuse liige. Mõlema tegevuse tulud, kulud, lepingud ja maksuarvestus tuleb pidada eraldi.
Kas OÜ asutamiseks on vaja 2 500 eurot osakapitali?
Ei. Alates 2023. aastast minimaalset osakapitali nõuet ei ole ja osa võib olla ka 1 sent. Väikese osakapitali korral võib osanik pankroti raugemisel siiski vastutada kuni 2 500 euroni.
Millal ettevõtluskontost enam ei piisa?
Kui laekumised ületavad 40 000 eurot aastas, tuleb registreerida end FIE-na või tegutseda OÜ kaudu. Ettevõtluskonto ei ole mõistlik ka siis, kui teil on suured kulud või müüte teenuseid peamiselt ettevõtetele.
Loe edasi
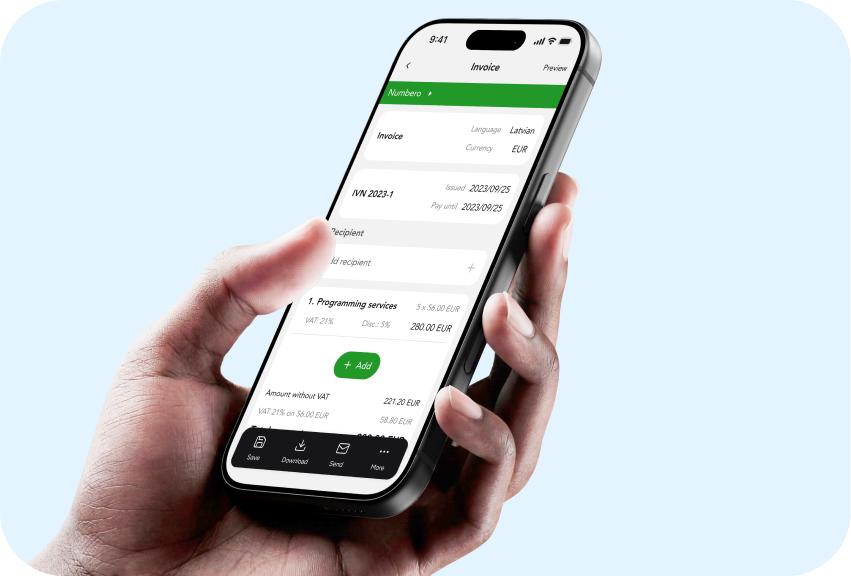
Arve 2026: kohustuslikud rekvisiidid ja väljastamise reeglid
Mis peab arvel olema 2026: käibemaksuarve rekvisiidid KMS § 37 järgi, arve ilma käibemaksuta, numeratsioon, tähtajad, ettemaksuarve, kreeditarve ja e-arve.
8. okt 2026 · 4 min lugemist
FIE registreerimine 2026: samm-sammult juhend
Kuidas registreerida FIE e-äriregistris: riigilõiv 20 eurot, tegevusala valik, sotsiaalmaksu avansid, arved, raamatupidamine ja käibemaks 2026. aastal.
28. juuli 2026 · 6 min lugemist
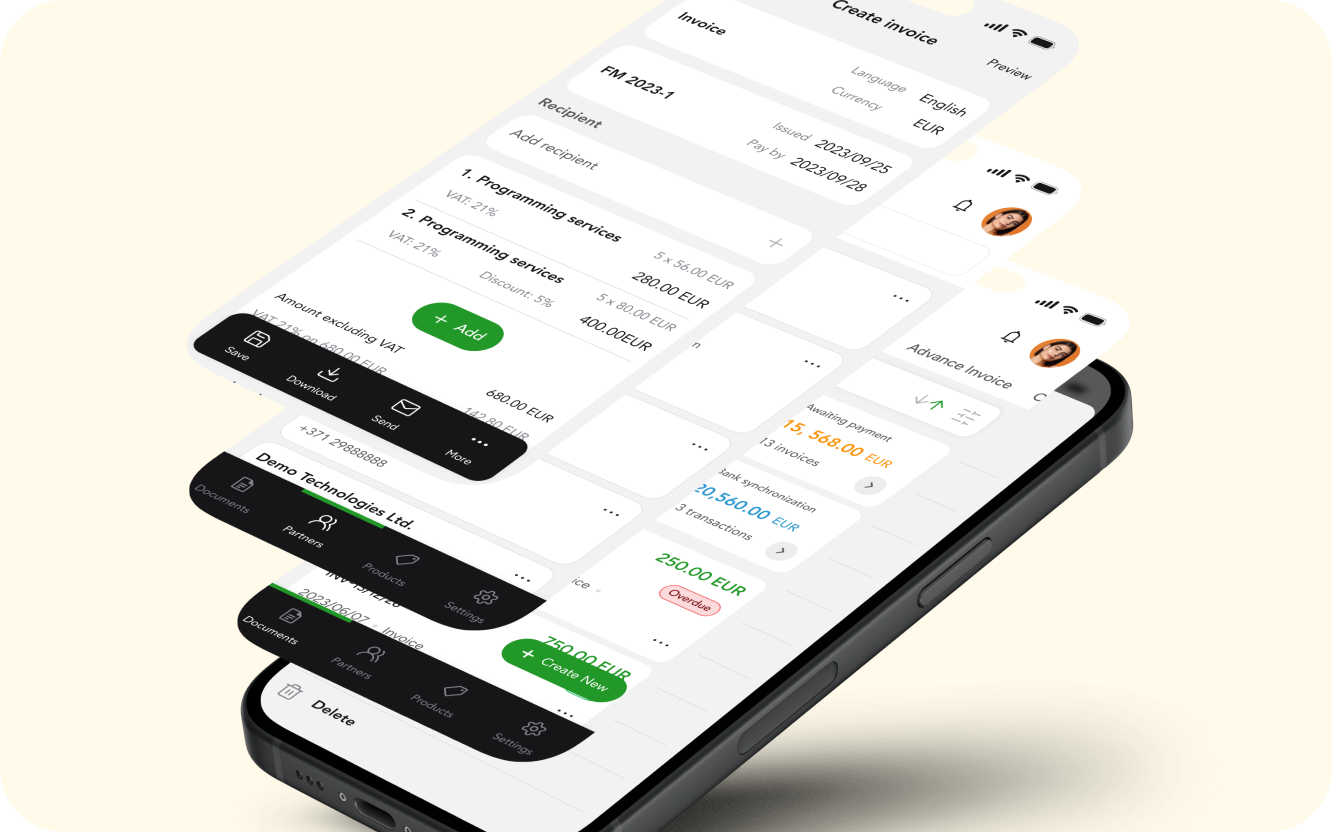
Arvete esitamine ilma segaduseta: levinumad vead arvetel ja kuidas neid vältida
30. jaan 2026 · 4 min lugemist